Construire le budget DSI de l'année suivante
Du budget N+1 à partir de l'atterrissage : recopier ce qui ne change pas, prévisualiser, puis ne retravailler que les lignes qui comptent.
L’épisode 1 a consisté en une revue ciblée : l’atterrissage 2026 a intégré les principaux mouvements et les changements majeurs de 2027 sont déjà enregistrés. Restent toutes les lignes où rien n’a changé. Les identifier et les recopier une à une est le travail le plus ingrat de la saison budgétaire. Dans KANAP, c’est un outil et quelques clics.
Les deux passes
Dans Gestion budgétaire > Administration, ouvrez « Copier les colonnes budgétaires ». L’onglet Tout, par défaut, copie les lignes OPEX et CAPEX ensemble ; OPEX ou CAPEX n’en garde qu’une. L’outil copie une colonne budgétaire vers une autre, d’une année vers une autre, avec un ajustement en pourcentage si besoin.
Premier passage : compléter l’atterrissage 2026. Source : Budget 2026 (ou Révision, ou Réalisé, selon votre pratique - vous pouvez enchaîner les copies, par exemple commencer par copier le réalisé puis copier la révision). Destination : Atterrissage prévu 2026. Les lignes revues à l’épisode 1 ont déjà une valeur ; l’outil les ignore et ne remplit que les cellules vides.
Deuxième passage : construire le budget 2027. Source : Atterrissage prévu 2026. Destination : Budget 2027, avec « Augmentation en pourcentage » au taux souhaité pour absorber les hausses de prix. Vos saisies manuelles de l’épisode 1 restent intactes.
L’aperçu d’abord
Votre travail est précieux ! Aussi, Copier reste grisé tant qu’aucun aperçu n’a tourné. L’aperçu liste chaque ligne avec sa valeur source, sa valeur actuelle en destination et la valeur après la copie. Les lignes déjà renseignées apparaissent marquées « Ignoré : la destination a des montants » : elles ne seront pas modifiées. L’interrupteur « Écraser les données existantes » couvre les cas assumés ; laissez-le éteint, sauf cas particulier.
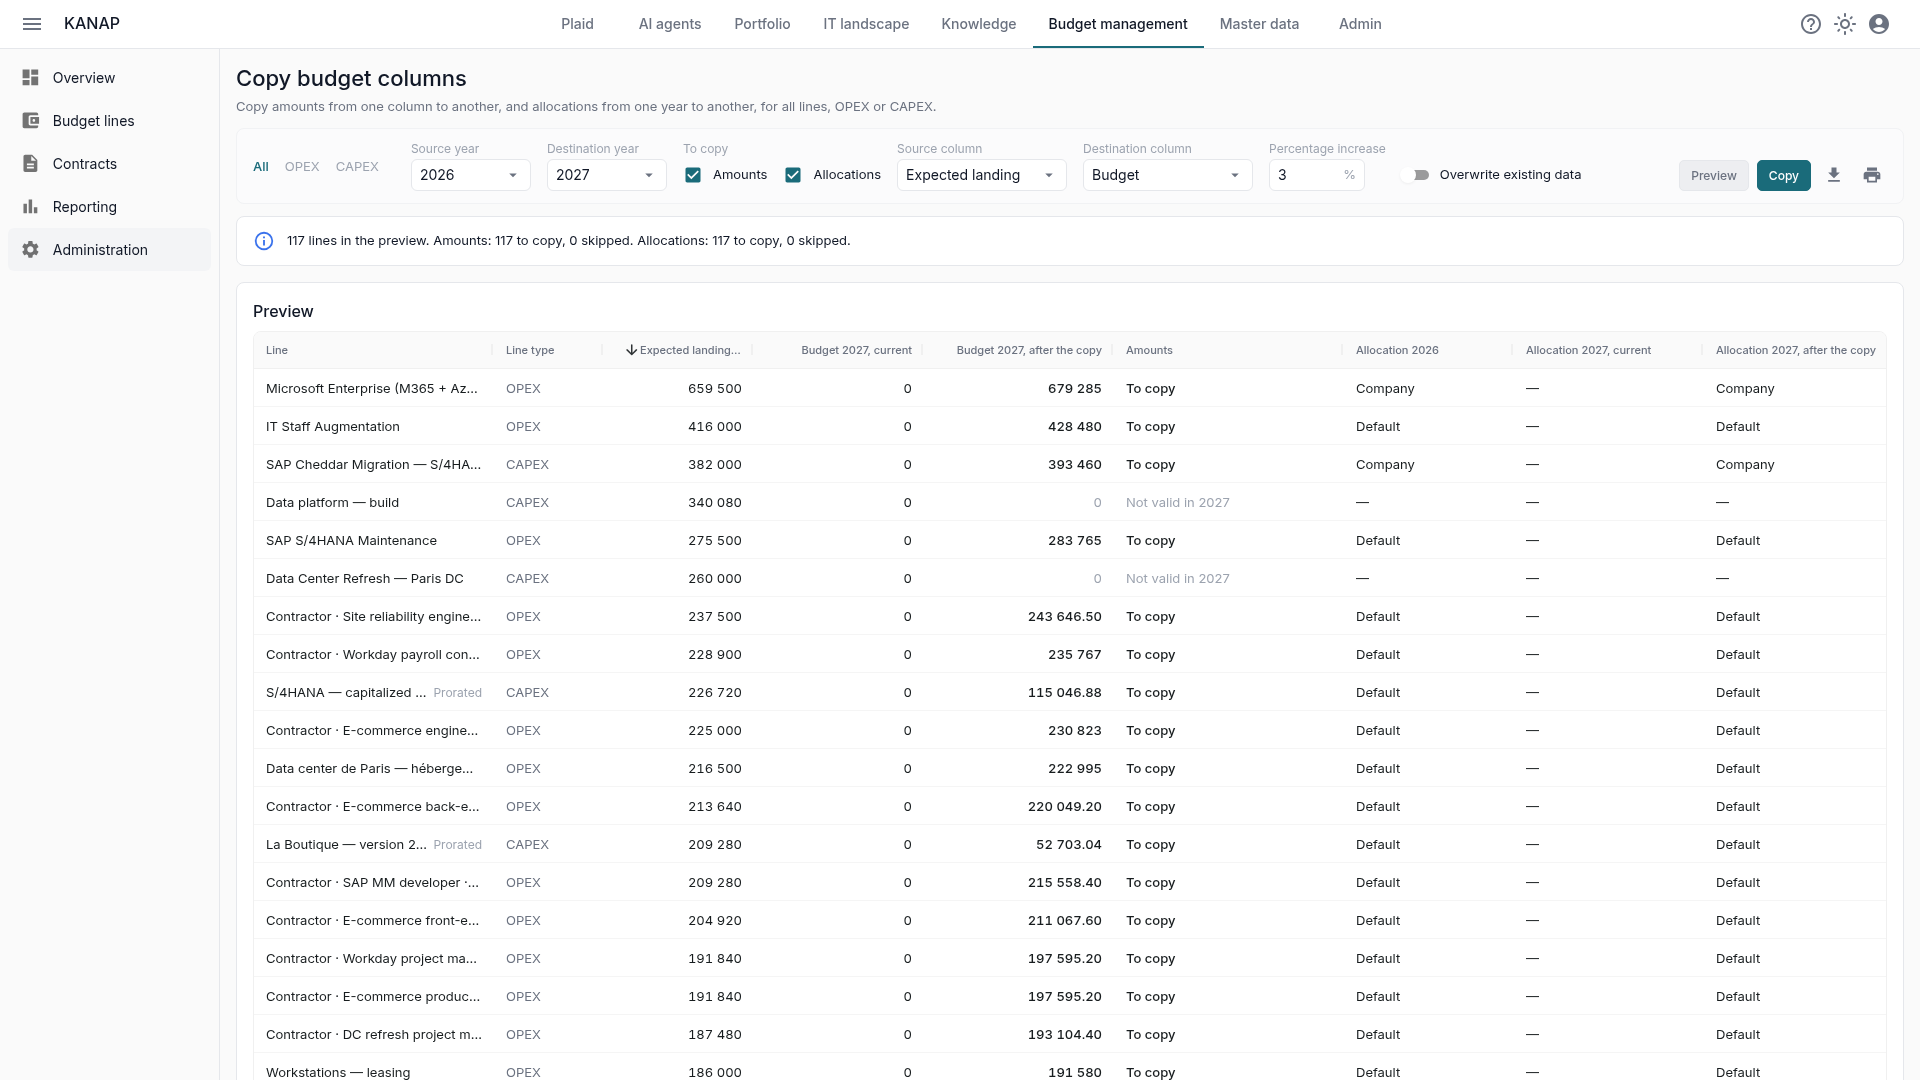
Un bandeau résume l’aperçu, et les totaux sous le tableau donnent la source, la destination actuelle et le total après la copie. Un chiffre vous surprend ? Rien n’est encore écrit. Ajustez, relancez l’aperçu, copiez.
La copie suit aussi la validité des lignes. Une ligne qui se termine en juin 2027 ne reçoit que six mois, marqués « Au prorata » dans l’aperçu ; une ligne non valide en 2027 est écartée (« Non valide en 2027 »).
Les lignes en quantité × prix
Pour une ligne calculée à partir de ses lignes de quantité et de prix (voir l’épisode 1), le pourcentage ne s’applique pas au montant, mais au prix unitaire de chaque ligne. Les quantités ne bougent pas, les périodes glissent d’un an, et chaque mois se recalcule avec les jours ouvrés de 2027. Deux consultants à 650 € par jour avec +3 % deviennent deux consultants à 669,50 € par jour en 2027, sur un calendrier qui compte ses propres jours fériés.
Le total peut donc différer légèrement de « source + 3 % » : c’est voulu, l’année suivante n’a pas le même nombre de jours ouvrés. Les ETP se recalculent avec.
Les ventilations suivent
Si vous gérez une refacturation IT interne, chaque ligne porte sa règle de ventilation : effectifs, utilisateurs IT, chiffre d’affaires, ou répartition manuelle. Typiquement ce qui devient vite ingérable dans Excel. La même copie les emporte : sous À copier, Ventilations est coché à côté de Montants quand les années diffèrent ; la deuxième passe reporte donc les règles vers 2027 avec les chiffres, aperçu compris. Le « qui paie quoi » suit donc les chiffres sans ressaisie.
Et le CAPEX ?
Les colonnes budgétaires fonctionnent à l’identique pour les investissements, et la copie aussi : même outil, même aperçu : sur l’onglet Tout, les investissements suivent le fonctionnement dans la même passe. Le plan d’investissement se décide souvent projet par projet, mais les investissements récurrents (renouvellement du parc, maintien en condition) se reportent ainsi en une passe.
La suite
Le budget 2027 est complet : les changements connus ont été saisis à la main, tout le reste a été reporté en intégrant l’inflation. L’épisode 3 passe à la restitution : les rapports pour la présentation du budget en direction, la refacturation par société, puis le gel des chiffres approuvés.